
Realizar un depósito con Wallet para jugar a Aviator
Сrash slot Aviator de Spribe
¡Despega con la emoción de Aviator y siente la adrenalina mientras el multiplicador se eleva! Reclama tu bono de bienvenida del 100 % más tiradas gratis y comienza tu aventura hacia grandes ganancias. ¡Juega ahora y disfruta de una experiencia llena de emoción y premios altos!
Los monederos digitales (digital wallets) han ganado protagonismo constante en el ecosistema del juego online español regulado durante los últimos años. Bajo esta categoría se agrupan servicios como Apple Pay, Google Pay y Samsung Pay, junto con otras billeteras móviles basadas en la misma arquitectura de tokenización EMV. Todas comparten un principio común: no exponer los datos reales de la tarjeta al operador, sustituirlos por un token digital vinculado al dispositivo, y autorizar cada operación con biometría o PIN del propio dispositivo. En el mercado DGOJ 2026, los monederos digitales se han consolidado como capa moderna de acceso al pago con tarjeta, con particularidades específicas según el ecosistema (iOS o Android), la cobertura por operador y la disponibilidad diferencial de retiradas. Este análisis desmenuza qué son realmente los digital wallets, cómo se comportan dentro del marco DGOJ, en qué se diferencian los tres grandes players, y qué debe saber el jugador de Aviator antes de elegir esta vía de pago.
Qué son los monederos digitales y su papel en el ecosistema DGOJ 2026
Un monedero digital no es un método de pago autónomo en sentido estricto, sino una capa técnica de tokenización sobre una tarjeta bancaria subyacente. Es la evolución móvil del pago con tarjeta: el usuario vincula una o varias tarjetas Visa o Mastercard al monedero digital de su dispositivo, y a partir de ese momento puede pagar en comercios físicos con NFC, en apps y en sitios web sin introducir manualmente los datos.
En el contexto DGOJ español, los digital wallets están sujetos a las mismas restricciones normativas que las tarjetas subyacentes: la tarjeta vinculada debe ser débito (el crédito está prohibido por el Real Decreto 958/2020), y el conjunto de la operativa está sujeto a los límites del Real Decreto 520/2026 (700 €/día, 1.750 €/semana, 3.300 €/cuatro semanas conjuntos entre operadores). El operador debe tener licencia DGOJ activa verificable en ordenacionjuego.es.
La adopción del formato ha sido desigual entre plataformas: Apple Pay lidera con diferencia la integración en operadores DGOJ (más de 30 operadores en 2026), Google Pay mantiene cobertura limitada (aproximadamente 6 operadores con integración nativa), y Samsung Pay se sitúa en una posición intermedia aprovechando la infraestructura del ecosistema Android.
Los tres grandes: Apple Pay, Google Pay y Samsung Pay
Aunque comparten arquitectura similar, cada uno tiene particularidades específicas que conviene conocer:
| Característica | Apple Pay | Google Pay | Samsung Pay |
| Ecosistema | iOS/iPadOS/macOS/watchOS | Android | Samsung Galaxy (Android) |
| Navegador para web | Safari exclusivamente | Chrome principalmente | Samsung Internet, Chrome |
| Lanzamiento en España | 2016 | 2017 (Google Wallet rebranded 2022) | 2016 |
| Autenticación | Face ID, Touch ID, código dispositivo | Huella, reconocimiento facial, PIN | Huella, iris, PIN Samsung Pass |
| Tokenización | Sí (Apple Payment Platform) | Sí (Google Payment Token Service) | Sí (Samsung Token Vault) |
| Cuota de mercado España (móvil) | ~50-55 % del segmento premium | Amplia (mayoría de Android) | Limitada a hardware Samsung |
| Cobertura en operadores DGOJ 2026 | 30+ operadores con botón directo | ~6 operadores integración nativa | Intermedia (menor que Apple, mayor visibilidad que Google) |
| Retiradas disponibles | Muy limitadas (PlayUZU, Paf principalmente) | Muy limitadas (Platincasino principalmente) | Muy limitadas |
El patrón es común en los tres: funcionan bien para depósitos, pero las retiradas siguen siendo el punto débil de toda la categoría en el mercado DGOJ. La retirada suele redirigirse a transferencia bancaria SEPA o a la tarjeta subyacente por su vía habitual.
Arquitectura técnica común: tokenización EMV y biometría
La ventaja de seguridad de los digital wallets frente al pago manual con tarjeta se apoya en tres capas técnicas complementarias:
Tokenización EMV Payment Tokenisation
Es el estándar internacional gestionado por EMVCo (consorcio de American Express, Discover, JCB, Mastercard, UnionPay y Visa) que reemplaza el número real de la tarjeta (PAN, Primary Account Number) por un token específico del dispositivo y del comerciante (DPAN, Device Primary Account Number). Consecuencias prácticas:
- El comerciante (en este caso, el operador DGOJ) nunca ve el número real de la tarjeta.
- Si el token se ve comprometido, no expone la tarjeta subyacente.
- El token puede revocarse individualmente sin afectar a la tarjeta física.
- Cada dispositivo tiene su propio token: un iPhone y un Mac vinculados a la misma tarjeta usan tokens diferentes.
Biometría en el dispositivo
Cada operación exige autenticación biométrica en el propio dispositivo (Face ID, Touch ID, huella dactilar Android, iris Samsung) o PIN. La validación se realiza localmente, y solo el resultado (aprobado/denegado) se transmite hacia la red de pago. Los datos biométricos nunca abandonan el dispositivo ni se comparten con Apple, Google, Samsung ni con el operador del casino.
Integración con 3D Secure y PSD2 SCA
La combinación DPAN + biometría satisface los requisitos de Strong Customer Authentication (SCA) exigidos por la directiva PSD2 europea. Esto elimina en la mayoría de casos la necesidad de la validación 3D Secure adicional que sí exige el pago manual con tarjeta, resultando en una experiencia sensiblemente más fluida.
Marco regulatorio: mismas restricciones que las tarjetas subyacentes
El punto crítico que muchos jugadores desconocen: usar un monedero digital no evita ninguna de las restricciones que aplican a la tarjeta subyacente. El resumen normativo:
- Real Decreto 958/2020: prohíbe el uso de crédito para el juego. Si la tarjeta vinculada al wallet es de crédito, la transacción se rechaza automáticamente por el código MCC 7995 (Betting/Casino Gambling).
- Real Decreto 176/2023: entornos más seguros de juego; perfil de "jugador intensivo" activado con 600 €/semana en pérdidas durante 3 semanas consecutivas.
- Real Decreto 520/2026: límites conjuntos entre todos los operadores DGOJ: 700 €/día, 1.750 €/semana, 3.300 €/cuatro semanas. En vigor desde el 25 de junio de 2026.
- Ley 13/2011: ley base de regulación del juego en España.
- Directiva PSD2: autenticación reforzada (SCA), satisfecha por la combinación DPAN + biometría del wallet.
- Norma antiblanqueo: el nombre del titular de la tarjeta vinculada debe coincidir exactamente con el nombre registrado en el casino; retiradas obligatoriamente al mismo método usado para depositar.
Cobertura por operadores DGOJ en 2026
La adopción varía sustancialmente según el wallet:
Operadores DGOJ con Apple Pay integrado (más de 30)
Marca Apuestas, bet365, Kirolbet, Casino Gran Madrid, Winamax, One Casino, Botemania, Versus, William Hill, Retabet, PlatinCasino, Casino777, Casumo, PokerStars, Betsson, Betway, Betfair, Bwin, JOKERBET, Sportium, Codere, Marathonbet, Admiralbet, Luckia, Casino Gran Vía, DAZN Bet, Gecko Play, Sol Casino, Tonybet, Pastón, e-play24, Solverde, PlayJango, PlayUZU, Paf, LeoVegas, 888casino, Casino Barcelona, entre otros.
Operadores DGOJ con Google Pay integrado (limitado)
PlatinCasino, Casino777, Luckia, Betsson, Casino Barcelona, bet365. La cobertura sigue siendo notablemente menor que la de Apple Pay, y en muchos casos Google Pay funciona más como "capa de autocompletado" al procesar la tarjeta vinculada que como método realmente independiente.
Samsung Pay
Disponible en varios operadores DGOJ como opción integrada dentro del pago con tarjeta desde dispositivos Samsung Galaxy. La ventaja diferencial de Samsung Pay históricamente fue la tecnología MST (Magnetic Secure Transmission) para pagos en comercios físicos con TPV antiguos, pero en el contexto casino online la experiencia es equivalente a Google Pay: capa de tokenización sobre la tarjeta vinculada con autenticación biométrica.
Ficha técnica comparativa de los wallets digitales en el mercado DGOJ
| Aspecto | Valor común a los tres wallets |
| Tipo de tarjeta permitida | Débito exclusivamente (RD 958/2020) |
| Redes de tarjeta soportadas | Visa débito, Mastercard débito |
| Depósito mínimo típico | 1-10 € según operador (Gran Madrid destaca con 1 €) |
| Tiempo de acreditación | Instantáneo (segundos) |
| Autenticación | Biométrica local + tokenización DPAN |
| Comisión del operador | 0 € (mayoría de casinos DGOJ) |
| Comisión del wallet | 0 € (Apple, Google y Samsung no cobran al usuario) |
| Comisión del banco | Habitualmente 0 € en operaciones nacionales en euros |
| Retirada por el mismo wallet | Muy limitada, no estándar |
| Alternativa de retirada | Transferencia bancaria SEPA o Visa Direct/Mastercard Send a la tarjeta |
| Cumplimiento PSD2 SCA | Sí (satisfecho por DPAN + biometría) |
| Reversibilidad | Contracargo posible vía la red de tarjeta subyacente |
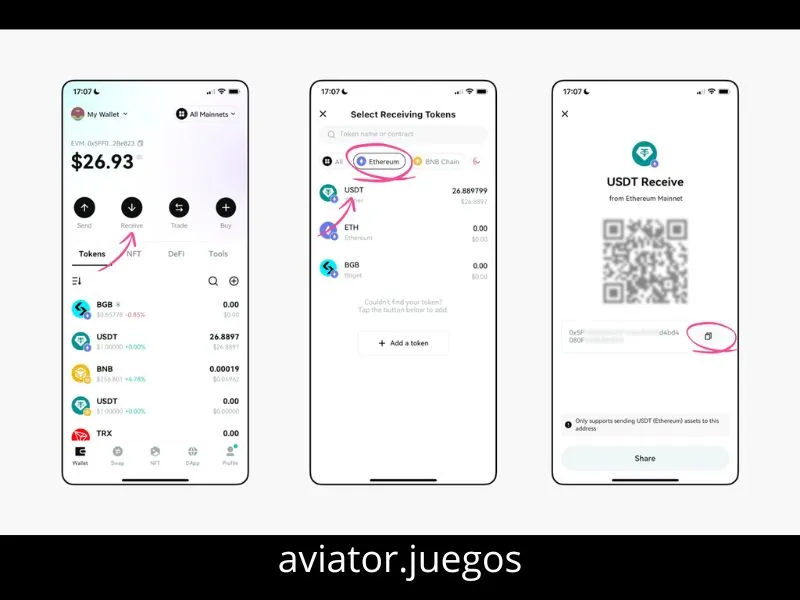
Depositar con un wallet digital en un casino DGOJ para jugar Aviator
La operativa es prácticamente idéntica en los tres wallets. La secuencia estándar:
- Configurar previamente el wallet: vincular al menos una tarjeta débito Visa o Mastercard en Apple Wallet, Google Wallet o Samsung Pay, con verificación por SMS o notificación push del banco.
- Iniciar sesión en el operador DGOJ con la cuenta verificada mediante KYC.
- Acceder al cajero desde el dispositivo compatible (iPhone/iPad/Mac + Safari para Apple Pay; Android + Chrome para Google Pay; Samsung Galaxy para Samsung Pay).
- Localizar el botón del wallet entre los métodos de pago. Si no aparece: verifica que estés en el dispositivo y navegador correctos, y que la tarjeta débito esté correctamente vinculada.
- Indicar el importe a depositar, dentro de los límites del operador y del RD 520/2026.
- Autorizar con biometría (Face ID, huella, iris) o PIN del dispositivo.
- Ver el saldo acreditado instantáneamente en el operador.
- Acceder a Aviator desde el catálogo del casino.
Todo el flujo lleva típicamente menos de 20 segundos desde el momento de decidir el depósito hasta empezar a jugar.
Retirar ganancias: la limitación estructural de los wallets
La gran limitación de los digital wallets en el mercado DGOJ: aunque el depósito es fluido y ágil, la retirada por la misma vía es la excepción, no la norma. Los caminos posibles:
Escenario 1: retirada al wallet (excepcional)
Un pequeño grupo de operadores DGOJ permite retirar directamente al wallet usado para depositar:
- PlayUZU: retirada por Apple Pay con 0 € mínimo, procesamiento prácticamente instantáneo tras aprobación.
- Paf: retirada por Apple Pay soportada.
- PokerStars: condicionado a haber depositado por Apple Pay en los últimos 12 meses, procesamiento 24-72 horas, con comisión de 0,5 % por conversión de divisa.
- Platincasino: retirada por Google Pay soportada.
Escenario 2: retirada a la tarjeta subyacente
La opción más frecuente. La retirada se procesa mediante Visa Direct o Mastercard Send a la tarjeta vinculada al wallet, con plazos habituales de 30 minutos a 24 horas según integración del operador.
Escenario 3: retirada por transferencia SEPA
Si el operador no ofrece pagos push, la retirada llega a la cuenta bancaria vinculada a la tarjeta como transferencia SEPA, con plazo típico de 3-5 días hábiles.
La consecuencia práctica: el jugador debe planificar la retirada como un flujo separado del depósito, y con frecuencia utilizando un método distinto al utilizado para ingresar.
Cuál elegir según tu perfil
La elección entre Apple Pay, Google Pay y Samsung Pay se decide principalmente por el ecosistema del dispositivo, pero hay matices relevantes:
- Usuario de iPhone/iPad/Mac que juega desde Safari: Apple Pay es la elección natural. Máxima cobertura DGOJ, mejor experiencia integrada, mayor probabilidad de encontrar retirada disponible en operadores premium.
- Usuario Android con dispositivo no Samsung: Google Pay es la única opción viable. Cobertura DGOJ limitada; a menudo funciona como capa de autocompletado sobre la tarjeta, no como método diferenciado. Retiradas prácticamente inexistentes.
- Usuario Samsung Galaxy: puede elegir entre Samsung Pay y Google Pay. Samsung Pay ofrece integración biométrica adicional con Samsung Pass; en la práctica ambos wallets funcionan de forma equivalente en el contexto casino online.
- Usuario multi-dispositivo: mantener la misma tarjeta débito vinculada a varios wallets para operar desde el dispositivo más conveniente en cada momento. Cada wallet genera su propio DPAN independiente, sin conflicto operativo.
Comparativa Wallet frente a otros métodos DGOJ
| Característica | Digital Wallets | Tarjeta manual (Visa/Mastercard) | Bizum | PayPal |
| Cobertura DGOJ 2026 | Amplia (Apple Pay), limitada (Google/Samsung Pay) | Universal | Prácticamente universal | 8 operadores |
| Depósito instantáneo | Sí | Sí | Sí | Sí |
| Retirada al mismo método | Muy limitada | Sí (Visa Direct/Mastercard Send) | No (solo depósito) | Sí |
| Introducir datos de tarjeta | No (tokenizado) | Sí (16 dígitos + CVV cada vez) | No (PIN del banco) | No (email + contraseña) |
| Autenticación | Biometría local | 3D Secure + biometría del banco | PIN del banco | Contraseña + biometría |
| Fricción operativa | Mínima (un toque) | Media (datos + 3D Secure) | Baja (dispositivo asociado) | Baja (sesión activa) |
| Comisión operador | 0 € | 0 € | 0 € | 0 € |
| Requiere hardware específico | Sí (iOS/Android/Samsung) | No | App bancaria compatible | Cuenta PayPal |
Conclusión práctica: los digital wallets son la opción de menor fricción para depósitos en el ecosistema DGOJ, siempre que se acepte la limitación de retiradas. La combinación óptima para muchos jugadores es usar wallet para depositar y aceptar transferencia SEPA o Visa Direct para cobrar.
Recomendaciones prácticas para operar con digital wallets en Aviator
Cerramos con orientaciones específicas:
- Vincula solo tarjetas débito al wallet: el crédito está prohibido en el mercado DGOJ y la operación será rechazada.
- Verifica el dispositivo y navegador correctos: Apple Pay solo funciona en Safari (iOS, iPadOS, macOS); Google Pay principalmente en Chrome (Android); Samsung Pay en dispositivos Samsung Galaxy.
- Configura la biometría antes de la primera transacción: Face ID o Touch ID en Apple, huella o reconocimiento facial en Android/Samsung.
- Confirma la cobertura del operador antes de comprometer una sesión: la lista de operadores DGOJ con integración nativa cambia; verifica que el botón del wallet aparezca en el cajero.
- Empieza con importes pequeños (algunos operadores permiten desde 1 €) para validar el flujo completo.
- Planifica la retirada como flujo separado: raramente podrás cobrar por el mismo wallet; ten preparada la vía alternativa (Visa Direct, Mastercard Send, transferencia SEPA).
- Aprovecha la cero fricción del wallet para depósitos entre rondas de Aviator, evitando reintroducir datos de tarjeta cada vez.
- Ten presente los límites del RD 520/2026: 700 €/día, 1.750 €/semana, 3.300 €/cuatro semanas conjuntos entre operadores.
- Configura límites personalizados desde el registro (obligatorio por normativa) para gestionar tu presupuesto.
- El nombre del titular de la tarjeta debe coincidir exactamente con el registrado en el casino (norma antiblanqueo).
- Mantén el software del dispositivo actualizado: parches de seguridad recientes son especialmente relevantes en la capa de wallet.
- Ante cualquier cargo no reconocido, contacta primero con el operador DGOJ y, si no hay respuesta, activa el contracargo Visa o Mastercard a través del banco (aplicable a la tarjeta subyacente al wallet).