
Efetuar um depósito com cartão Visa para jogar o Aviator
Сrash slot Aviator de Spribe
¡Despega con la emoción de Aviator y siente la adrenalina mientras el multiplicador se eleva! Reclama tu bono de bienvenida del 100 % más tiradas gratis y comienza tu aventura hacia grandes ganancias. ¡Juega ahora y disfruta de una experiencia llena de emoción y premios altos!
A Visa é, de longe, o método de pagamento com maior cobertura no mercado regulado dos jogos online em Espanha. Praticamente todos os operadores com licença da DGOJ aceitam a Visa para depósitos e levantamentos, e a penetração do cartão na população espanhola (superior a 85 % dos adultos com pelo menos um cartão Visa ativo) torna-o a opção por defeito para a grande maioria dos jogadores. No entanto, utilizar a Visa num casino com licença espanhola implica navegar num quadro regulamentar específico que evoluiu significativamente: a restrição à modalidade de débito prevista no Decreto Real 958/2020, a autenticação reforçada obrigatória ao abrigo da PSD2, os novos limites conjuntos do Decreto Real 520/2026 e a disponibilidade diferenciada do Visa Direct para levantamentos rápidos. Esta análise detalha como a Visa se comporta realmente no ecossistema da DGOJ, quais as particularidades técnicas que convém conhecer antes de efetuar transações e quais as diferenças reais em relação a outras opções do catálogo.
A Visa no âmbito do DGOJ 2026: apenas débito e porquê
A restrição mais importante que qualquer jogador espanhol deve conhecer antes de tentar efetuar um depósito com Visa num casino DGOJ: apenas o débito Visa é permitido. Os cartões de crédito Visa estão proibidos por regulamentação expressa desde 2020.
A origem concreta da restrição é o Real Decreto 958/2020, relativo às comunicações comerciais das atividades de jogo, que proibiu a utilização do crédito como fonte de fundos para o jogo. A lógica regulamentar: evitar que os jogadores acumulem dívidas para financiar apostas, um dos principais indicadores de risco em padrões de jogo problemático. A restrição é implementada tecnicamente através do código de categoria de comerciante MCC 7995 (Apostas/Jogos de Casino), que os operadores DGOJ têm obrigatoriamente atribuído. Quando o banco emissor deteta uma transação com o MCC 7995 efetuada com um cartão de crédito Visa, rejeita-a automaticamente.
Outras normas complementares que afetam a utilização da Visa no mercado DGOJ:
- Lei n.º 13/2011: lei-quadro de regulamentação do jogo em Espanha.
- Decreto Real n.º 176/2023: ambientes de jogo mais seguros, com o perfil de «jogador intensivo» (600 € em perdas semanais durante três semanas consecutivas ativam o perfil).
- Decreto Real n.º 520/2026: em vigor desde 25 de junho de 2026, estabelece limites de depósito agregados entre todos os operadores da DGOJ: 700 €/dia, 1 750 €/semana, 3 300 €/quatro semanas. Qualquer depósito com cartão Visa está sujeito a este limite agregado, e não por operador individual.
- Diretiva PSD2: obriga à autenticação reforçada (Strong Customer Authentication, SCA) em todas as operações de pagamento online.
História e evolução da Visa até 2026
A Visa é a rede de pagamentos com cartão mais antiga e de maior volume do mundo. O seu percurso:
- 1958: O Bank of America lança a BankAmericard em Fresno, Califórnia, considerada o primeiro cartão de crédito moderno com sucesso operacional.
- 1976: A BankAmericard passa a chamar-se Visa para a sua expansão internacional.
- 2008: Oferta pública inicial (IPO) na Bolsa de Valores de Nova Iorque, uma das maiores entradas em bolsa da história dos Estados Unidos.
- 2015-2020: implementação global do Visa Direct para pagamentos «push» (levantamentos instantâneos para cartão).
- 2019-2022: introdução do Visa Token Service (VTS) como camada universal de tokenização.
- 2023-2025: generalização do Visa Secure (evolução do Verified by Visa) com biometria e integração baseada em aplicações.
- 2026: implementação completa do Click to Pay como padrão de checkout unificado entre as principais redes (Visa, Mastercard, Amex, Discover).
Atualmente, a Visa processa mais de 276 000 milhões de transações anuais a nível global, com presença em mais de 200 países e territórios. Em Espanha, a rede bancária emite cartões Visa através de todas as entidades relevantes.
Tipos de cartões Visa relevantes para o jogador espanhol
Nem todos os cartões Visa são equivalentes no contexto do casino DGOJ. As modalidades e o seu tratamento:
| Tipo de cartão Visa | Utilização nos casinos DGOJ | Considerações |
| Cartão de débito Visa | Permitido (opção padrão) | Débito imediato na conta bancária; sujeito ao saldo disponível |
| Cartão de crédito Visa | Proibido pelo RD 958/2020 | Bloqueada automaticamente pelo MCC 7995 pelo banco emissor |
| Visa Electron | Permitida (equivalente a débito com autorização online) | Aceite pelos principais operadores DGOJ |
| Visa pré-paga | Permitido (variante de débito) | Ideal para um controlo rigoroso das despesas; não requer uma conta bancária associada |
| Visa Virtual | Permitido se for de débito | Cartão virtual de utilização única ou recorrente para maior segurança |
O cartão Visa pré-pago merece uma menção especial: para o jogador que pretende um controlo rigoroso do orçamento destinado ao casino, carregar mensalmente um montante fixo num cartão Visa pré-pago dedicado e utilizá-lo exclusivamente no operador DGOJ escolhido constitui uma estratégia de compartimentação financeira muito eficaz.
Ficha técnica da Visa no ecossistema DGOJ 2026
| Aspecto | Valor |
| Cobertura DGOJ | Praticamente universal (todos os operadores relevantes) |
| Modalidade permitida | Exclusivamente débito (RD 958/2020) |
| Depósito mínimo habitual | 5-10 € na maioria dos operadores |
| Tempo de crédito do depósito | Imediato após a validação do 3D Secure |
| Tempo de levantamento com Visa Direct | 30 minutos a 24 horas após a aprovação da operadora |
| Tempo de levantamento sem Visa Direct | 3 a 5 dias úteis por transferência bancária |
| Comissão habitual do operador | 0 € na maioria dos casinos DGOJ |
| Protocolo de segurança | 3D Secure 2.0 + Visa Secure + PCI DSS + SSL/TLS |
| Autenticação obrigatória | SCA (PSD2): biometria, OTP por SMS, aplicação do banco |
| Compatível com o Aviator | Sim, em qualquer operador DGOJ que integre o Aviator da Spribe |
| Programa de proteção | Estorno Visa por transações não autorizadas |
| Tokenização | Visa Token Service (VTS) |
Segurança Visa: 3D Secure, Visa Secure, PCI DSS e tokenização
A arquitetura de segurança da Visa em 2026 combina várias camadas complementares:
3D Secure 2.0 (Visa Secure)
É o protocolo que adiciona uma camada de autenticação entre o titular e o banco emissor. Evoluiu do «Verified by Visa» original para o Visa Secure, que utiliza análise de risco dinâmica e autenticação sem atrito (autenticação transparente para transações de baixo risco). O processo típico visível para o utilizador: ao confirmar o depósito, o gateway redireciona para o sistema do banco emissor, que solicita a validação através de uma notificação push na aplicação bancária (biometria ou PIN), código SMS de utilização única ou reconhecimento facial. Sem essa validação, a transação é rejeitada. Este protocolo é obrigatório ao abrigo da PSD2 SCA em todas as transações de pagamento online no Espaço Económico Europeu.
PCI DSS
Payment Card Industry Data Security Standard: norma técnica global que regula a forma como os operadores tratam, transmitem e armazenam os dados dos cartões. Os operadores DGOJ são obrigados a cumpri-la, o que implica encriptação, controlos de acesso, monitorização contínua e auditorias externas periódicas.
Encriptação SSL/TLS
Toda a comunicação entre o navegador ou a aplicação do jogador e o operador é encriptada, impedindo a interceção de dados em trânsito.
Visa Token Service (VTS)
Sistema de tokenização da Visa: o número real do cartão (PAN) é substituído por um token digital específico para cada dispositivo e comerciante. Se um token for comprometido, não expõe o cartão real. É a tecnologia que torna possíveis os pagamentos móveis, como os efetuados através do Google Pay ou do Apple Pay com um cartão Visa associado.
Programa de proteção ao comprador
A Visa oferece um mecanismo formal de estorno (chargeback) em caso de cobranças não autorizadas ou irregularidades operacionais. Embora a sua aplicação no contexto do jogo online tenha particularidades específicas, continua a ser uma camada de proteção relevante face a outros métodos que não a oferecem.
Efetuar um depósito com Visa num casino DGOJ para jogar Aviator
O processo de depósito é o mais padronizado do mercado. A sequência padrão:
- Iniciar sessão no operador DGOJ com a conta verificada através do KYC (os dados pessoais do casino e do titular do cartão devem coincidir exatamente, de acordo com a regulamentação contra a lavagem de dinheiro).
- Aceder ao caixa e selecionar Visa (ou «Cartão de crédito/débito» em operadores que agrupam os cartões numa única opção).
- Introduzir os dados: número do cartão de 16 dígitos, nome do titular, data de validade, código CVV de 3 dígitos.
- Especifique o montante a depositar, dentro dos limites do operador e do RD 520/2026.
- Confirme a transação, momento em que o 3D Secure é ativado.
- Validar na aplicação do banco através de biometria, PIN, código SMS ou reconhecimento facial.
- Ver o saldo creditado instantaneamente na conta do operador.
- Aceda ao Aviator a partir do catálogo do casino.
Levantar ganhos com o Visa Direct: a diferença fundamental
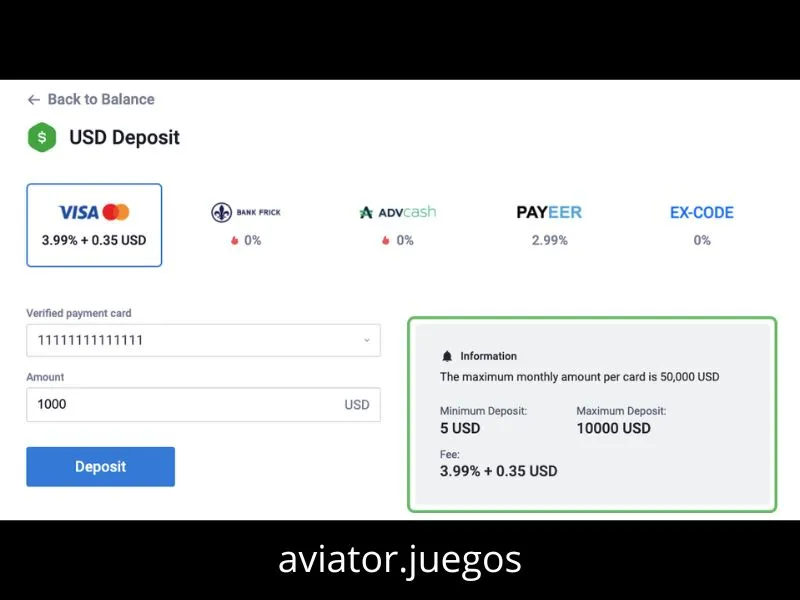
O processo de levantamento com Visa distingue dois casos muito diferentes, dependendo de o operador ter ou não integrado o Visa Direct:
Operadores com o Visa Direct integrado
O Visa Direct é a tecnologia de pagamentos «push» desenvolvida pela Visa que permite enviar dinheiro diretamente para um cartão de débito. O processo é rápido:
- Aceda à secção de levantamentos do operador.
- Selecionar Visa (o mesmo cartão utilizado para efetuar o depósito, de acordo com a regulamentação contra a lavagem de dinheiro).
- Introduzir o montante.
- Confirme com a autenticação de dois fatores (2FA), se estiver ativada.
- O operador processa internamente (normalmente entre 2 e 12 horas, dependendo da sua política e do horário).
- Uma vez aprovada, o dinheiro aparece no cartão num prazo de 30 minutos a 24 horas.
Operadores sem Visa Direct
Se a operadora não suportar pagamentos diretos para o cartão, o levantamento é processado como uma transferência bancária SEPA para a conta associada ao cartão Visa:
- O início do processo é o mesmo.
- O operador aprova internamente.
- A transferência SEPA é executada e chega à conta bancária em 3 a 5 dias úteis.
A diferença entre os dois cenários é substancial. Ao escolher um operador, verificar previamente se este integra o Visa Direct pode poupar vários dias de espera pelo recebimento do pagamento.
Bancos espanhóis emissores de cartões Visa e as suas particularidades
Em Espanha, as principais instituições emitem cartões de débito Visa com integrações específicas:
| Banco emissor | Modalidades Visa habituais | Notas relevantes |
| CaixaBank | Cartão de débito Visa, Visa Electron | Ampla rede de emissão em Espanha |
| BBVA | Cartão de débito Visa padrão e virtual | Cartões virtuais configuráveis a partir da aplicação |
| Santander | Cartões de débito e pré-pagos Visa | Programa Openbank com cartão de débito digital Visa |
| Sabadell | Cartões Visa de débito e pré-pagos | Autenticação 3D Secure através da aplicação Sabadell |
| ING Espanha | Cartão de débito Visa padrão | Autenticação biométrica avançada através da aplicação |
| Neobancos (Revolut, N26, bunq) | Cartão de débito Visa digital | Configuração detalhada de bloqueios por categoria MCC |
Os neobancos merecem uma atenção especial: muitos permitem ao utilizador ativar ou desativar categorias MCC específicas a partir da própria aplicação. É possível bloquear voluntariamente a categoria «jogos de azar» (MCC 7995) como medida de autocontrolo, ou desbloqueá-la pontualmente quando se pretende efetuar uma transação. Esta granularidade não está disponível na maioria dos bancos tradicionais.
Por que razão, por vezes, o banco recusa um pagamento Visa a um casino
Um dos aspetos mais frustrantes da utilização do Visa em casinos é a recusa bancária aparentemente inexplicável. As causas mais frequentes:
- Cartão de crédito (não de débito): a recusa é automática devido ao MCC 7995. Solução: utilizar um cartão de débito.
- Bloqueio do banco emissor: alguns bancos espanhóis bloqueiam por predefinição a categoria «jogos de azar»; é necessário solicitar o desbloqueio ao serviço de apoio ao cliente.
- Limite de despesas excedido: o próprio banco pode ter um limite diário para transações online que não coincide com os limites do casino nem com os do RD 520/2026.
- Limites agregados da DGOJ atingidos: se tiver atingido os 700 €/dia previstos no RD 520/2026, somando todos os operadores, qualquer depósito adicional será rejeitado.
- Autoexclusão RGIAJ ativa: se estiver inscrito no Registo Geral de Interdições, o operador rejeita o depósito antes de contactar o banco.
- Falha no 3D Secure: se não concluir a validação biométrica ou o código SMS a tempo, a operação caduca.
- Dados incorretos: nome do titular que não coincide exatamente com o registado no casino (motivo de bloqueio permanente por motivos de combate ao branqueamento de capitais).
- Operador sem licença da DGOJ: os bancos espanhóis bloqueiam pagamentos a casinos sem licença espanhola como filtro adicional de conformidade.
- Classificação como adiantamento em dinheiro: alguns bancos classificam os depósitos em casinos como adiantamentos em dinheiro e aplicam comissões ou rejeitam-nos.
Comissões reais e prazos com a Visa em casinos DGOJ
| Operação | Custo do operador | Custo possível do banco | Tempo habitual |
| Depósito com cartão de débito Visa | 0 € (na maioria dos operadores) | Normalmente 0 € | Imediato após a autenticação 3D Secure |
| Levantamento com Visa Direct | 0 € (na maioria dos casos) | Normalmente 0 € | 30 minutos a 24 horas |
| Levantamento sem Visa Direct (SEPA) | 0 € (na maioria dos casos) | Normalmente 0 € SEPA | 3 a 5 dias úteis |
| Depósito classificado como adiantamento em dinheiro | 0 € | Possível comissão bancária | Imediato, se for aceite |
| Estorno por transação não autorizada | N/A | Sem custos iniciais para o titular | Investigação: 30 a 90 dias |
Comparação entre Visa, Mastercard, Bizum e PayPal
| Característica | Cartão de débito Visa | Cartão de débito Mastercard | Bizum | PayPal |
| Cobertura DGOJ 2026 | Praticamente universal | Praticamente universal | Quase universal | 8 operadores |
| Depósito | Sim (instantâneo) | Sim (instantâneo) | Sim (instantâneo) | Sim (instantâneo) |
| Levantamento | Sim (Visa Direct 30 min-24 h) | Sim (Mastercard Send) | Não (apenas depósito) | Sim (2 a 24 horas) |
| Comissão do operador | 0 € | 0 € | 0 € | 0 € |
| Autenticação | 3D Secure + biometria | 3D Secure + biometria | PIN do banco | Palavra-passe + biometria |
| Estorno disponível | Sim | Sim | Não padrão | Sim (limitado ao jogo) |
| Modalidade de crédito permitida | Não (RD 958/2020) | Não (RD 958/2020) | N/A | N/A |
| Configuração por MCC | Possível em neobancos | Possível em neobancos | N/A | N/A |
Conclusão prática: a Visa e a Mastercard são funcionalmente equivalentes no ecossistema DGOJ (mesmas restrições regulamentares, cobertura semelhante, prazos comparáveis). O Bizum destaca-se pela simplicidade na realização de depósitos, mas não permite levantamentos. O PayPal é a opção que apresenta menos obstáculos, mas só funciona em 8 operadores DGOJ. A Visa continua a ser o denominador comum: a opção que funciona praticamente sempre, sem necessidade de abrir contas adicionais em carteiras digitais ou serviços de terceiros.
Recomendações práticas para utilizar a Visa no Aviator
Concluímos com orientações específicas para maximizar a experiência com a Visa no contexto do DGOJ:
- Certifique-se de que utiliza o cartão de débito Visa (não de crédito): a restrição prevista no RD 958/2020 é absoluta.
- Verifique se o operador integra o Visa Direct antes de se comprometer: a diferença entre 30 minutos a 24 horas e 3 a 5 dias úteis é substancial.
- Verifique os dados do titular: o nome no cartão e na conta do casino devem coincidir exatamente (devido à regulamentação contra a lavagem de dinheiro).
- Configure o seu cartão Visa corretamente: ative os pagamentos online e confirme que a categoria «jogos de azar» não está bloqueada por predefinição (o que é habitual em alguns bancos espanhóis).
- Considere utilizar um cartão Visa pré-pago dedicado ao casino como ferramenta de compartimentação financeira e controlo rigoroso das despesas.
- Aproveite a configuração por MCC dos neobancos (Revolut, N26, bunq) para ativar ou desativar transações relacionadas com o casino de forma granular.
- Tenha em conta os limites do Decreto Real 520/2026: 700 €/dia, 1 750 €/semana, 3 300 €/quatro semanas, cumulativos entre operadores.
- Efetue sempre os levantamentos com o mesmo cartão Visa que utilizou para efetuar o depósito (norma contra a lavagem de dinheiro).
- Verifique se o operador possui uma licença DGOJ ativa em ordenacionjuego.es; os bancos espanhóis bloqueiam pagamentos a operadores sem licença.
- Defina limites personalizados a partir do registo (obrigatório por regulamentação) para gerir o seu orçamento.
- Guarde os comprovativos de todas as transações para eventuais reclamações futuras ou consultas junto da Autoridade Tributária.
- Em caso de qualquer débito não reconhecido, contacte primeiro o operador DGOJ e, se não houver resposta, ative o mecanismo de estorno da Visa através do seu banco.